01
中东局势再起波澜
据央视新闻,周日(6月7日)美国和以色列对伊朗发动的战争进入第100天。
伊朗谴责美国袭击伊朗沿海雷达设施。伊朗外交部6月6日发表声明,谴责美国当天对波斯湾沿岸的伊朗雷达设施发动袭击,称此次袭击是对伊朗国家主权和领土完整的侵犯。
此外当地时间6月6日,据知情人士向媒体透露,美国财政部长贝森特已指示团队“评估海湾盟国的相关情况,并核算伊朗造成损失的修复成本”。
消息人士称,美国打算利用相关机制,将冻结的伊朗资产转交给海湾盟友,用以资助其“应对伊朗未来可能造成的破坏并进行重建与修缮工作”。美方还将考虑是否动用伊朗资产“对过往遭受的损失进行赔偿”。
02
以色列发动空袭
此外当地时间6日,以色列国防军表示,在5日、6日两天,以军在黎巴嫩南部对约150处真主党武装基础设施实施空袭和火力打击。以军称,打击目标包括武器储存点、指挥中心、火箭发射装置以及其他用于开展军事行动的设施。
以军表示,这些设施被真主党用于策划和实施针对以军部队的袭击。
此外,当地时间6日,以色列国防军证实,有两名以军士兵近日在黎巴嫩南部执行任务期间死亡。
以军称,一名以军上尉此前在4日夜间遭真主党无人机袭击受重伤,被送医后于6日早晨不治身亡。另一起事件发生在5日,一名以军士兵在黎巴嫩南部执行任务期间疑似武器意外走火死亡。
03
美科技股重挫
而当地时间周五,美股三大指数收盘集体重挫,以科技股为主的纳斯达克综合指数下跌4.18%,创下自2025年初关税风波以来最大单日跌幅。
芯片半导体股全线重挫,费城半导体指数(SOX)跌幅尾盘扩大至10%,创2020年3月以来最大单日跌幅,市值蒸发超过1.2万亿美元。迈威尔科技跌超16%,美光科技跌超13%,英特尔、闪迪、西部数据跌超11%,高通、AMD跌近11%,博通跌近8%,英伟达跌超6%。
此外,光通信概念股集体重挫,康宁跌10.18%,Coherent跌10.64%,Lumentum跌8.62%,Ciena跌8.85%。
Triple D Trading的自营交易员Dennis Dick表示:“过去很长时间里,投资者几乎都在盲目逢低买入芯片股,而且这种策略一直有效。但今天,这种情况结束了。”
本轮下跌受到多重因素推动。此前,博通发布的财报显示,其定制人工智能芯片(ASIC)业务的需求未满足市场的高预期。两天之内,公司累计跌幅达19%。
博通的股价表现与基本面走势截然相反,颇有利好出尽是利空的意味,另市场不禁担忧美股科技股利好已经提前兑现。
投资机构Nationwide的首席市场战略官Mark Hackett表示,投资者其实早已把手指悬在了“卖出键上”,他们不一定非要清仓离场。但如果你在过去2个月里一直持有部分半导体巨头的股票,你的仓位其实已经严重偏离了长期配置目标。在某个时间点上,你总要落袋为安。
04
10月加息预期升至60%
而加息预期上升,更是不利好对于流动性较为敏感的科技成长股。
美国劳工部最新出炉的5月非农就业数据,展现出截然相反的经济基本面。数据显示,美国5月非农新增就业17.2万人。同时,劳工统计局上修3月、4月的就业数据,两次修正合计新增9.3万个岗位,春夏就业表现再获上调。失业率则维持4.3%不变。
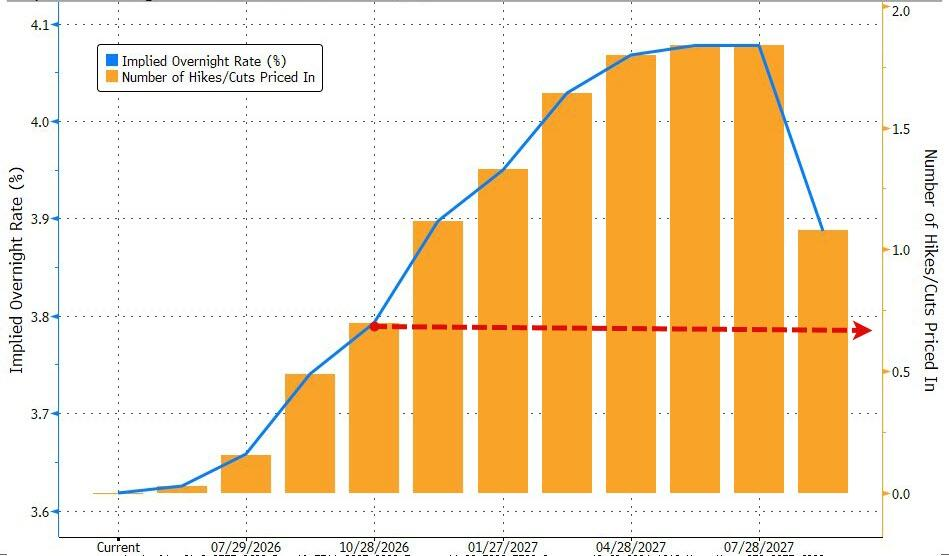
上述数据公布后,利率交易员迅速押注美联储可能在10月启动加息,市场对“高利率更久”的担忧骤然升温。
市场人士认为,美国就业市场景气度攀升的同时,通胀隐患再度抬头,直接打乱了新任美联储主席的降息预期。
报告公布后,利率互换市场迅速将美联储年内加息25个基点的预期完全定价,10月会议加息概率升至约60%。
穆迪首席经济学家马克·赞迪在他最新发布的研报中提出,关税和中东冲突已将通胀推升至3%以上、逼近4%,这是美联储通胀目标的两倍。如果通胀预期持续攀升,可能会迫使美联储加息,即便这会引发经济全面衰退,因为政策制定者会将控制通胀视为首要任务。
05
美股有资金流向防御板块
宏观策略师Michael Ball指出,周五的下跌更多是对拥挤的AI资本支出领涨股的重新定价,道指周内仅小幅收跌,显示杀跌集中于高贝塔动量品种。
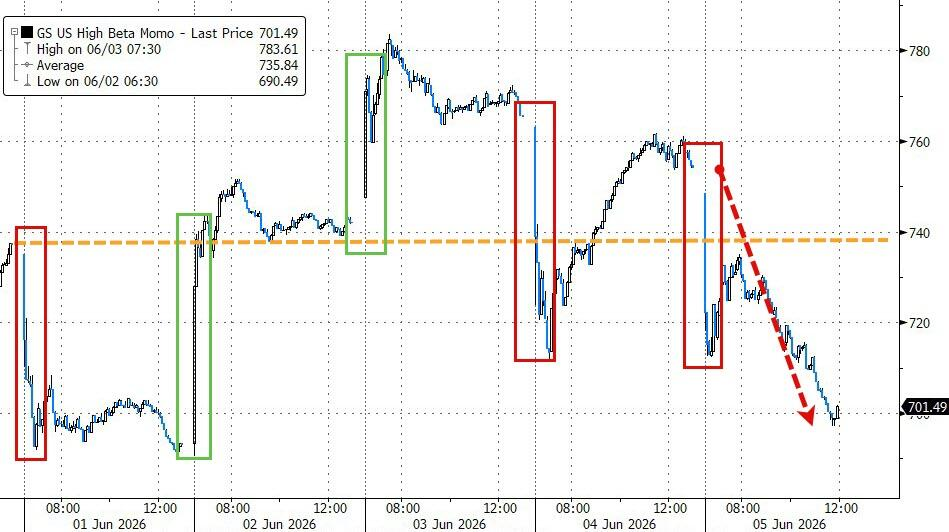
Michael Ball分析道,科技股板块中高度拥挤的持仓,令任何波动都容易演变为自我强化的抛售。他说:随着经济增长显现出更强的韧性,AI资本支出长期赢家所享有的估值溢价理应承受更低的倍数。
此外,周五资金流向出现明显的防御切换迹象。必需消费品板块逆势上涨1.6%,可口可乐股价单日上涨3.5%,成为周五美股中为数不多的亮点。
这一分化格局显示,部分投资者已主动缩减风险敞口,转向防御性资产寻求庇护。
SpotGamma将7500点区域界定为标普500当前最关键的风险分水岭:站稳这一水平之上,做市商对冲流有助于减缓下跌并促进均值回归。
一旦跌破,个股层面的被迫抛售与期权偏度的坍缩可能令指数失去支撑。
06
A股市场接下来如何演绎?
而这波全球科技股行情,主要的映射就来自于美股,美股科技股一旦跳水,下周一A股市场走势将如何演绎呢?
值得注意的是,本周五A股AI科技权重板块,也同样遭遇承压,方向上几乎都是近期较为热门的光通信与芯片股板块。
东方财富Choice数据显示,通信行业周五成交额3332.45亿,创出历史新高,换手率2.73%;电子行业成交额9241.27亿,换手率7.52%,虽然较此前单日超10000亿的水平有所回落,但仍位于历史高位。
被视作这波A股AI行情的风向标的中际旭创,更是放量大跌近8%。有统计数据显示,583亿元是A股历史上科技股单日成交额的历史纪录之最,此前为新易盛在今年4月24日创造的501亿元,科技股成交额排名靠前的还有中芯国际科创板上市首日480亿天量,以及宁德时代在去年5月20日创造的399亿元。
而综合市场机构观点看,美股承压或许意味着A股科技板块有进一步条调整空间,但资金高低切,也意味着板块间有轮动表现,不再是AI硬件一枝独秀了。
中信证券表示,中期看大类资产配置的核心线索在于宏观周期的切换,而短期看,流动性的变化和美伊局势对投资者情绪的影响将是影响资产走势的关键因素。A股科技成长风格拥挤度较高,若拥挤度回落可能带动市场风格表现趋均衡,但拥挤度的拐点难以预判、右侧应对是更好的选择。
华金证券研报指出,复盘历史,TMT拥挤度偏高后,可能切换至其他行业,也可能出现内部的高低切。当前来看,科技可能出现短暂的内部高低切,AI硬件小幅震荡后可能继续占优。
方正证券研报则认为,科技的虹吸效应在逐步缓和,虽然市场高切低的尝试并未得到正反馈,但部分非AI板块,主要是HALO资产,开始出现较为持续的赚钱效应,这一部分资产能否扩散需要继续观察。总体上展望Q3行情依然偏乐观,调整或是较好的布局机会。
华安证券表示,展望后市,极致性的交易结构下,热门方向面临降温风险,但无忧大拐点出现,调整的时间和空间均是有限的并且为中期继续上涨趋势提供良好介入机会。从中期格局来看,第二阶段业绩驱动行情持续时间长、宽基指数小幅震荡稳步上涨、行业分化加剧更向产业主线集中的特征明显,因此紧密围绕本轮AI产业趋势加大仓位是未来很长一段时间牢不可破的配置核心,且上中游环节的算力中心及配套硬件是最不可或缺的方向,该方向产业链长度和投资容纳能力足够大,仍处于机构大规模抱团的前中期。
华安证券表示,整体而言,需着重关注以下两条投资线索和节奏:
第一条核心主线是AI产业链尤其需集中在上中游环节,以算力和配套硬件为重心,电子有短期降温压力,但中期机会不改且通信具备接力电子的良好条件。4月初起我们提出本轮AI产业景气周期行情正处第二阶段及演绎特征正在持续被验证。从第二阶段行情的时间、空间、结构规律看,AI产业链上中游环节具备显著涨幅优势且时间、空间仍然非常可观。在此过程还可通过换手率指标更进一步精准把握节奏,电子交易过热有降温压力,通信交易热度已大幅回落有望承接电子行情。
第二条主线是继续重视强α效应的景气领域,主要包括储能链、机械设备、存储及半导体设备(短期有降温压力)等。该景气链条也多是本轮AI产业链的上中游延伸环节,如储能链条受海内外需求共振,景气度持续抬升。机械设备同时受益工程机械景气上行周期和多主题如机器人、商业航天、液冷、高端制造等辐射。存储及半导体供不应求局面难以缓解,景气已步入超级上行周期,尽管短期有降温压力但中期机会仍然确定。
文章来源:东方财富网 责任编辑:126 原标题:中东再起波澜!美科技股重挫! A股周一如何演绎? 郑重声明:东方财富发布此内容旨在传播更多信息,与本站立场无关,不构成投资建议。据此操作,风险自担。 举报 东方财富网 分享到微信朋友圈打开微信,
点击底部的“发现”
使用“扫一扫”
即可将网页分享至朋友圈

扫描二维码关注
东方财富官网微信
沪股通 深股通 港股通(沪) 港股通(深) 热门资讯 吴清最新定调!四大方向清晰了 算力普惠再提速 全球首个 吴清定调!加快建设一流投资机构 腾讯表态拥抱更多芯片厂商 焦点专题 2026年全国两会党的二十届四中全会第十二届Choice最佳分析师 OpenClaw刷屏
 猪价刷新十余年低点
视频
一键关注财经大咖
热点推荐
十大机构论市:如何看待美股黑色星期五?如何影响A股?
东方财富研究中心
878
人评论
2026-06-07
东方财富
扫一扫下载APP
东方财富产品
东方财富免费版
东方财富Level-2
东方财富策略版
妙想投研助理
Choice金融终端
证券交易
东方财富证券开户
东方财富在线交易
东方财富证券交易
关注东方财富
东方财富网微博
东方财富网微信
意见与建议
天天基金
扫一扫下载APP
基金交易
基金开户
基金交易
活期宝
基金产品
稳健理财
关注天天基金
天天基金网微博
天天基金网微信
东方财富期货
扫一扫下载APP
期货交易
期货手机开户
期货电脑开户
期货官方网站
信息网络传播视听节目许可证:0908328号 经营证券期货业务许可证编号:913101046312860336 违法和不良信息举报:021-61278686 举报邮箱:jubao@eastmoney.com
沪ICP证:沪B2-20070217 网站备案号:沪ICP备05006054号-11 沪公网安备 31010402000120号 版权所有:东方财富网 意见与建议:4000300059/952500
关于我们
可持续发展
广告服务
供应商平台
联系我们
诚聘英才
法律声明
隐私保护
征稿启事
友情链接

爱配资提示:文章来自网络,不代表本站观点。